Ar-Ge ve yenilik odaklı bir şirket için ürün geliştirme kadar maliyetlerin doğru yönetilmesi de önemlidir. TEKMER vergi muafiyetleri, teknoloji girişimlerinin Ar-Ge harcamalarını ve nitelikli personel maliyetlerini azaltmasına yardımcı olan önemli teşvikler sunar. Peki, 5746 sayılı Kanun kapsamında TEKMER şirketleri hangi avantajlardan yararlanabilir? Ar-Ge indirimi, gelir vergisi stopajı teşviki, sigorta primi desteği ve damga vergisi istisnası işletmeler açısından ne anlama gelir?
Bu yazıda, TEKMER şirketlerine sağlanan temel vergisel teşvikleri sade ve uygulamaya dönük biçimde ele alacağız.
- 5746 sayılı Kanun ve TEKMER ilişkisi
- Ar-Ge ve tasarım indirimi
- Gelir vergisi stopajı teşviki
- Sigorta primi işveren hissesi desteği
- Damga vergisi istisnası
- Teşviklerden yararlanma koşulları
- 5746 Sayılı Kanun TEKMER Şirketlerini Nasıl Kapsar?
5746 sayılı Araştırma, Geliştirme ve Tasarım Faaliyetlerinin Desteklenmesi Hakkında Kanun; Türkiye’de Ar-Ge, yenilik ve tasarım faaliyetlerinin artırılmasını, teknolojik bilginin ticarileştirilmesini ve nitelikli istihdamın desteklenmesini amaçlar.
KOSGEB mevzuatı kapsamında oluşturulan teknoloji merkezleri, Kanun’da “teknoloji merkezi işletmeleri” olarak tanımlanan yapılar arasında yer almaktadır. Bu nedenle TEKMER bünyesinde uygun bir Ar-Ge veya yenilik projesi yürüten şirketler, gerekli koşulları karşılamaları hâlinde 5746 sayılı Kanun’daki teşviklerden yararlanabilir.
Ancak TEKMER’e kabul edilmek, şirketin bütün faaliyetlerinin otomatik olarak vergiden muaf olduğu anlamına gelmez. Teşvikler, onaylanan proje kapsamındaki Ar-Ge ve yenilik faaliyetleri, uygun harcamalar ve projede görev alan personel üzerinden uygulanır.
- Ar-Ge ve Tasarım İndirimi
TEKMER şirketleri için en önemli avantajlardan biri Ar-Ge ve tasarım indirimidir.
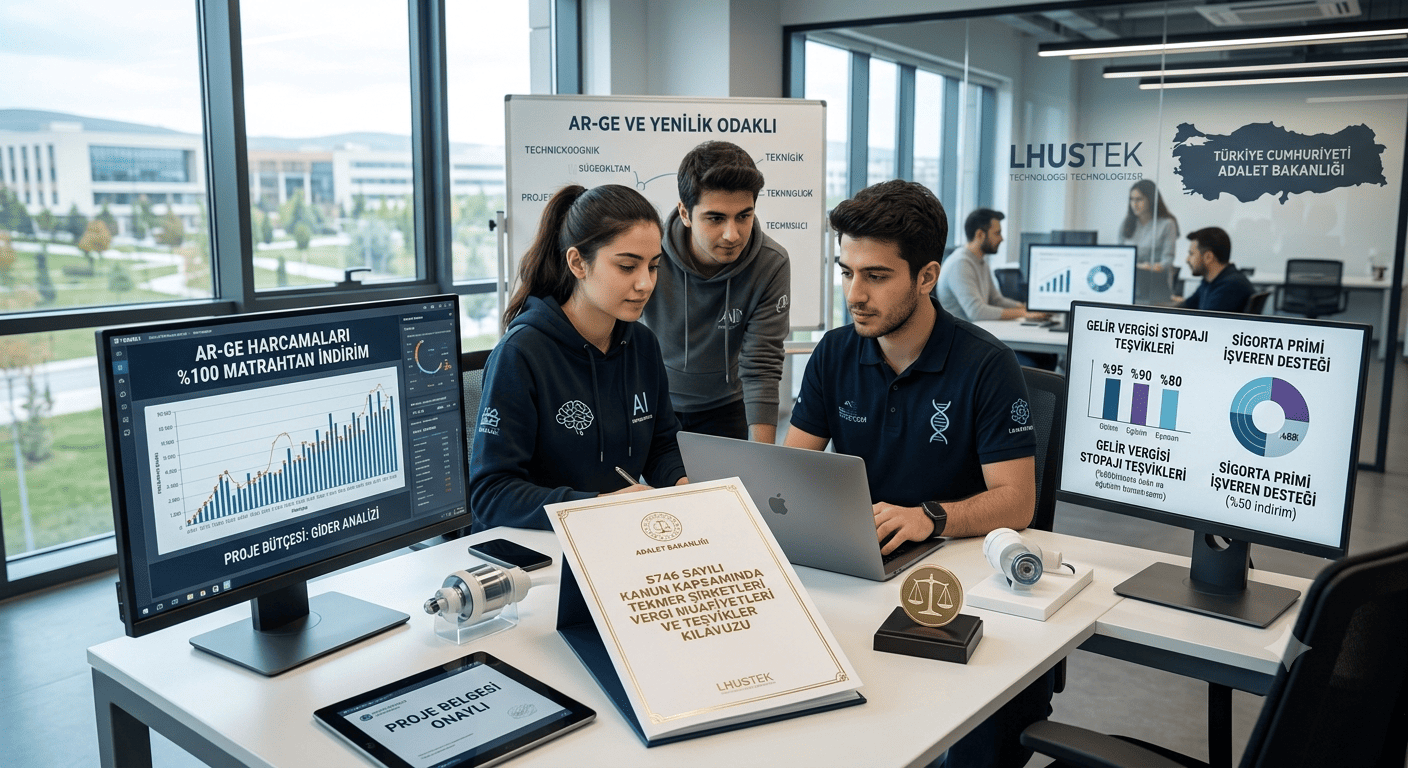
5746 sayılı Kanun kapsamında teknoloji merkezi işletmelerinde gerçekleştirilen uygun Ar-Ge ve yenilik harcamalarının tamamı, kurum kazancının veya ticari kazancın belirlenmesinde indirim konusu yapılabilir. Başka bir ifadeyle, uygun Ar-Ge harcamalarının yüzde 100’ü vergi matrahından indirilebilir.
Örneğin bir TEKMER şirketinin bir yıl içinde:
- 2 milyon TL ticari kazanç elde ettiğini,
- Onaylı Ar-Ge projesi kapsamında 600 bin TL uygun harcama yaptığını
düşünelim. Diğer mali ve vergisel düzenlemeler saklı kalmak üzere, 600 bin TL’lik Ar-Ge harcaması vergi matrahının hesaplanmasında indirim olarak dikkate alınabilir.
Kazancın yetersiz olması nedeniyle ilgili dönemde kullanılamayan Ar-Ge indirimi ise sonraki hesap dönemlerine devredilebilir. Devreden tutarlar, mevzuatta belirlenen yeniden değerleme esaslarına göre artırılarak sonraki yıllarda kullanılabilir.
Hangi harcamalar Ar-Ge kapsamında değerlendirilebilir?
Projenin niteliğine bağlı olarak aşağıdaki giderler Ar-Ge harcaması kapsamında değerlendirilebilir:
- Ar-Ge personeli ücretleri
- İlk madde ve malzeme giderleri
- Projede kullanılan makine ve ekipmana ilişkin amortismanlar
- Yazılım ve teknik altyapı giderleri
- Dışarıdan sağlanan belirli danışmanlık ve hizmetler
- Projeyle doğrudan bağlantılı diğer giderler
Bununla birlikte rutin üretim, satış, pazarlama, piyasa araştırması, reklam ve standart kalite kontrol faaliyetleri tek başına Ar-Ge faaliyeti sayılmaz. Faaliyetin bilimsel veya teknolojik bir belirsizliğe dayanması ve özgün bir ürün, süreç, yöntem ya da teknik bilgi geliştirmeyi amaçlaması gerekir.
- Gelir Vergisi Stopajı Teşviki
TEKMER şirketlerinin nitelikli personel istihdamını kolaylaştıran bir diğer avantaj, gelir vergisi stopajı teşvikidir.
Teknoloji merkezi işletmelerinde çalışan Ar-Ge ve destek personelinin proje faaliyetleri karşılığında elde ettiği ücretler üzerinden hesaplanan gelir vergisinin belirli bir bölümü teşvik kapsamına alınır.
Personelin eğitim durumuna göre teşvik oranları şöyledir:
- Doktora derecesine sahip personel ile temel bilimler alanlarından birinde en az yüksek lisans derecesi bulunanlar için %95
- Yüksek lisans mezunları ile temel bilimler alanlarından birinde lisans derecesi bulunanlar için %90
- Diğer uygun Ar-Ge ve destek personeli için %80
Bu oranlar, personelin ücretinin doğrudan aynı oranda arttığı anlamına gelmez. Hesaplanan gelir vergisinin ilgili oranının beyanname üzerinden terkin edilmesi yoluyla uygulanır.
Teşvik yalnızca Ar-Ge projesine ayrılan çalışma süresi için geçerlidir. Personelin satış, pazarlama veya şirketin rutin operasyonları için geçirdiği süreler teşvik kapsamında değerlendirilemez.
- Sigorta Primi İşveren Hissesi Desteği
Ar-Ge ve yenilik projelerinde çalışan uygun personelin ücretleri üzerinden hesaplanan sigorta primi işveren hissesinin yarısı, her bir çalışan için beş yıl süreyle kamu bütçesinden karşılanabilir.
Bu destek özellikle yazılım geliştirici, mühendis, araştırmacı, laboratuvar uzmanı ve teknik personel istihdam eden girişimler açısından önemlidir. Personel giderleri teknoloji şirketlerinin en büyük maliyet kalemlerinden biri olduğundan, işveren primi desteği şirketin insan kaynağı bütçesini daha verimli kullanmasına katkı sağlar.
Destekten yararlanılabilmesi için çalışanların projedeki görevlerinin, çalışma sürelerinin ve ücretlerinin doğru şekilde belgelendirilmesi gerekir.
- Damga Vergisi İstisnası
5746 sayılı Kanun kapsamındaki Ar-Ge, yenilik ve tasarım faaliyetlerine ilişkin olarak düzenlenen belirli kâğıtlar damga vergisinden istisnadır.
İstisna kapsamında değerlendirilebilecek belgeler arasında:
- Ar-Ge projesine ilişkin sözleşmeler,
- Proje kapsamında düzenlenen taahhütnameler,
- Ar-Ge personeline ilişkin ücret belgeleri,
- Proje faaliyetleriyle doğrudan bağlantılı diğer belgeler
yer alabilir.
TEKMER şirketlerinde damga vergisi istisnasının uygulanabilmesi için ilgili işlemin 5746 sayılı Kanun kapsamındaki projeyle bağlantılı olduğunu gösteren ve TEKMER yönetimi tarafından onaylanan proje belgesinin işlem sırasında ilgili kuruma sunulması gerekir.
2025 yılında yapılan düzenlemeyle, Ar-Ge, yenilik ve tasarım personeline yapılan ücret ödemeleri nedeniyle düzenlenen kâğıtlardaki damga vergisi istisnası, aylık brüt asgari ücretin kırk katıyla sınırlandırılmıştır. Bu nedenle özellikle yüksek ücretli personel bakımından güncel hesaplamaların mali müşavirle birlikte kontrol edilmesi önemlidir.
Biliyor muydunuz?
5746 sayılı Kanun, TEKMER şirketlerine bütün kazançları kapsayan genel bir kurumlar vergisi muafiyeti sağlamaz. Temel avantaj; uygun Ar-Ge harcamalarının vergi matrahından indirilmesi ve Ar-Ge personeline ilişkin gelir vergisi, sigorta primi ve damga vergisi teşviklerinden yararlanılmasıdır.
TEKMER’de Yer Alan Her Şirket Teşviklerden Yararlanabilir mi?
TEKMER bünyesinde ofis sahibi olmak veya şirket adresini TEKMER’e taşımak, tek başına vergi teşviklerinden yararlanmak için yeterli değildir.
Şirketin genel olarak:
- Ar-Ge veya yenilik niteliği taşıyan bir proje hazırlaması,
- Projesinin ilgili TEKMER değerlendirme süreçlerinden geçmesi,
- Proje harcamalarını diğer şirket giderlerinden ayrı izlemesi,
- Personelin projede geçirdiği süreleri kayıt altına alması,
- Bordro, SGK ve muhasebe işlemlerini mevzuata uygun yürütmesi,
- Teşvikleri yalnızca proje kapsamındaki faaliyetler için kullanması
gerekir.
Bu nedenle proje dosyası, personel görev tanımları, zaman çizelgeleri, harcama belgeleri ve muhasebe kayıtları teşvik uygulamasının temelini oluşturur.
TEKMER Vergi Muafiyetleri Hakkında Sıkça Sorulan Sorular
TEKMER şirketleri kurumlar vergisinden tamamen muaf mıdır?
5746 sayılı Kanun kapsamında şirketin bütün kazançlarına uygulanan genel bir kurumlar vergisi muafiyeti bulunmaz. Uygun Ar-Ge ve yenilik harcamaları vergi matrahından indirilir.
Şirket TEKMER’e kabul edildiği gün teşviklerden yararlanmaya başlar mı?
Teşviklerin başlangıcı, şirketin yalnızca TEKMER’e kabul edilmesine değil, projenin onaylanmasına ve ilgili faaliyetlerin mevzuata uygun şekilde yürütülmesine bağlıdır.
Satış ve pazarlama personeli teşvik kapsamına girer mi?
Sadece satış, pazarlama veya reklam faaliyetlerinde çalışan personel Ar-Ge personeli sayılmaz. Destek personelinin teşvikten yararlanabilmesi için görevlerinin Ar-Ge faaliyetiyle doğrudan bağlantılı olması gerekir.
Destek personeli de teşviklerden yararlanabilir mi?
Ar-Ge faaliyetleriyle doğrudan bağlantılı görevler yürüten destek personeli belirli koşullarla teşvik kapsamına alınabilir. Ancak destek personeli sayısı ve tam zaman eşdeğeri bakımından mevzuatta sınırlamalar bulunmaktadır.
Ar-Ge Projenizi Vergisel Avantajlarla Güçlendirin
5746 sayılı Kanun kapsamında sunulan TEKMER vergi muafiyetleri ve teşvikleri; Ar-Ge harcamalarının, personel maliyetlerinin ve proje işlemlerinden kaynaklanan bazı vergisel yüklerin azaltılmasına katkı sağlar. Bu avantajlardan etkili biçimde yararlanabilmek için projenin doğru yapılandırılması, faaliyetlerin düzenli belgelenmesi ve mali süreçlerin dikkatle takip edilmesi gerekir.
Siz de sağlık teknolojileri, biyoteknoloji, medikal cihaz, yapay zekâ veya yenilikçi yazılım alanında bir proje geliştiriyorsanız, LHUSTEK’in ön kuluçka ve kuluçka programlarına başvurarak projenizi güçlü bir girişimcilik ekosistemi içinde geliştirebilirsiniz.
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. Vergi ve teşvik uygulamaları şirketin faaliyetlerine, personel yapısına ve güncel mevzuata göre değişebileceğinden, uygulama öncesinde mali müşavir ve TEKMER yönetimiyle görüşülmelidir.
Önceki Postlar
-
 5746 Sayılı Kanun Kapsamında TEKMER Şirketlerinin Vergi Muafiyetleri Nelerdir?
-
 Medikal Girişimler (MedTech) İçin Yol Haritası: Fikirden Pazara Sağlık İnovasyonu
-
 Neden TEKMER’de Yer Almalıyım? Girişimciler İçin 7 Temel Avantaj
-
 Yatırımcıların Dikkatini Çekecek Bir Pitch Deck
-
 Biyoteknoloji Girişimciliği Neden Yüksek Sabır ve Doğru Ekosistem Gerektirir?
-
 Fikirden Şirkete: Akademik Araştırmayı Ticarileştirmenin 7 Adımı (2026)
-
 Sağlık Teknolojilerinde Gelecek: Yapay Zeka Tıbbı Nasıl Değiştiriyor? (2026)